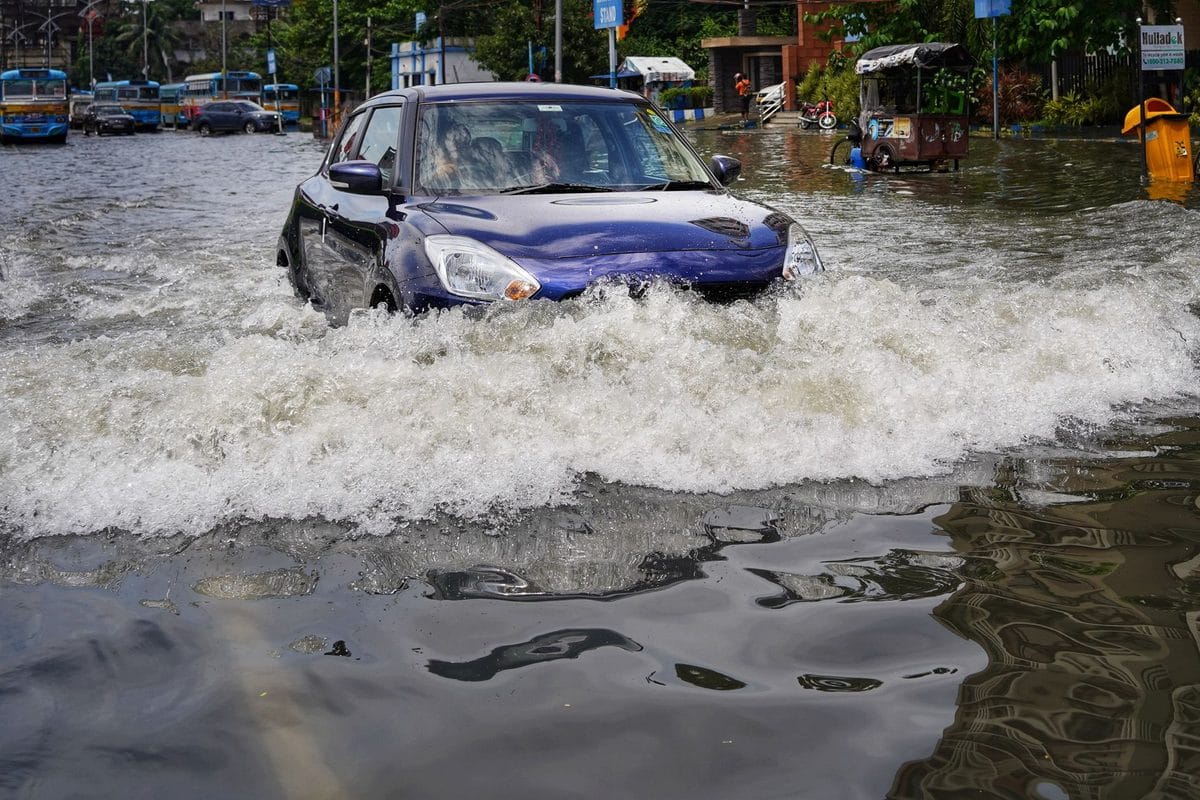
Imagina un domingo de octubre: llevas media hora conduciendo bajo una lluvia que ya no es lluvia sino una cortina, y de pronto la carretera baja hacia una rambla que en agosto era un lecho de piedras y que ahora tiene una lámina de agua marrón de lado a lado. Delante, un coche duda, otro se anima a pasar despacio, y tú calculas a ojo que el agua no llega ni a media rueda. Ese cálculo suele fallar, porque el agua que cubre un paso no enseña ni su profundidad ni la fuerza que lleva debajo. En el Mediterráneo el otoño es la temporada de la gota fría, y a finales de septiembre de 2025 las lluvias torrenciales ya habían vuelto a Castellón, Valencia, Tarragona y Baleares, según informó ABC. Lo ocurrido el 29 de octubre de 2024 en Valencia dejó además una pregunta práctica que miles de conductores tuvieron que resolver de golpe: quién paga el coche cuando el agua se lo lleva por delante.
Antes de arrancar: lo que dicen los avisos de la AEMET
La AEMET publica sus avisos con hasta 72 horas de adelanto y los ordena en tres niveles. El amarillo pide estar atento y el naranja, estar preparado. El rojo, que la agencia define como peligro extraordinario, añade una frase que no admite interpretación: no viajar salvo que sea estrictamente necesario. Los adjetivos del parte también tienen medida: la lluvia es fuerte entre 15 y 30 litros por metro cuadrado en una hora, muy fuerte entre 30 y 60 y torrencial por encima de 60. Con aviso naranja o rojo por lluvias en tu provincia, mejor opción: aplaza el viaje o elige una ruta que no cruce ramblas, vados ni pasos bajo las vías.
El móvil puede ayudarte si lo dejas. ES-Alert, el sistema de Protección Civil, envía el mensaje a todos los teléfonos conectados a las antenas de la zona afectada, sin app ni suscripción, pero no todos los terminales lo reciben: según Protección Civil, los Android 8 o anteriores no lo reciben, y en iPhone hace falta iOS 15.6 o posterior. Si el tuyo es veterano, el aviso puede no llegarte aunque suene en todos los de alrededor. Y si suena mientras conduces, detente en un sitio seguro antes de leerlo.
Por qué no se cruza, ni siquiera en la carretera de siempre
El agua no enseña lo que hay debajo.
La revista Tráfico de la DGT lo explica con claridad: aunque conozcas la zona, el agua baja turbia, arrastra objetos y puede haber socavado el fondo, de modo que un paso que ayer era somero hoy puede ser mucho más hondo. La recomendación oficial es dar la vuelta y buscar otro camino; si las balsas te cortan la autopista o la autovía, hay que llamar al 112 y esperar el rescate en un lugar seguro. Con veinte centímetros de agua ya cuesta dirigir el coche porque las ruedas motrices pierden adherencia, y a partir de treinta la propia revista habla de arrastre. Otro texto de la revista Tráfico, citado por ABC, sube el umbral, con pérdida de control entre 30 y 45 centímetros y arrastre a los 60 sea cual sea el vehículo, de modo que esas cifras conviene leerlas como un orden de magnitud y no como un margen de seguridad. Lo que decide es la suma de factores que enumera la DGT: el peso del coche, que es el que más influye, la altura de los bajos, la velocidad de la corriente, la profundidad y la inclinación del terreno.
Hay algo peor que quedarse a la entrada del charco, y es calarse en mitad. Antonio Manzano, asesor técnico del RACE, explica que con el motor en marcha el agua entra por el filtro de aire hasta los cilindros, el motor se para en seco y bielas, cigüeñal, taqués o válvulas pueden romperse por la inercia, lo que los mecánicos llaman golpe de agua. Si te ocurre, evita girar la llave para comprobar si arranca, porque cada intento empuja más agua hacia dentro.
Si el coche se queda atrapado: el orden que recomienda la DGT
Con el coche flotando o arrastrado, la prioridad es salir, no salvar nada del habitáculo. La revista Tráfico, con el asesoramiento de Protección Civil y de los bomberos de la Comunidad de Madrid, lo ordena así:
- Llama al 112, quítate el cinturón y sal cuanto antes.
- La salida preferible es la ventanilla; si no baja, hay que romperla haciendo palanca con un objeto largo y punzante, porque a golpes es muy difícil.
- Con el coche medio sumergido, la puerta solo se abre cuando se igualan las presiones de dentro y de fuera, y mientras tanto queda una bolsa de aire en la parte alta del habitáculo.
- El parabrisas no es una opción: es laminado, muy difícil de romper desde dentro, y si cede el habitáculo se llena de golpe.
Ya fuera, sube al techo y no al capó, y evita nadar contra la corriente. Si el motor se cala, los elevalunas eléctricos pueden dejar de funcionar, así que un martillo de emergencia con punta de acero en la guantera es de esas cosas que no te gustaría echar en falta. Y hay un dato incómodo que cita la revista de la DGT: estudios de Estados Unidos indican que más de la mitad de las víctimas de este tipo de riadas se ahogaron dentro de sus coches, probablemente por la falsa sensación de seguridad que da el habitáculo.
Cuando el agua ya ha pasado: no gires la llave
Con el coche aparcado y mojado, el daño principal es eléctrico. Según el asesor del RACE, las centralitas y la batería son lo que más sufre, y el vehículo puede seguir funcionando durante semanas mientras esté húmedo, porque la humedad genera un polvo blanquecino, una especie de óxido que todavía deja pasar corriente. El problema llega cuando los circuitos se secan y ese contacto desaparece. Por eso su recomendación es no arrancar el motor y trasladar el coche en grúa cuanto antes a un taller. Talleres Cardiocar, de Salamanca, recuperó unos setenta coches en Paiporta tras la DANA de 2024, según relató El País, y su primer gesto fue desconectar la batería de 12 V, siempre que sea posible.
Antes de mover nada, haz fotos y vídeos del coche y del entorno. El Consorcio pide conservar los restos dañados o fotografiarlos antes de retirarlos, y guardar las facturas de cualquier reparación urgente. Si el coche es eléctrico o híbrido enchufable, dilo en la primera llamada a la grúa y no lo conectes a ningún cargador hasta que lo revise un taller con formación en alta tensión.
Quién paga: el Consorcio, no tu aseguradora
Un error frecuente es pensar que con una póliza a terceros una inundación te deja sin nada. El Consorcio de Compensación de Seguros, una entidad pública, indemniza los daños causados por riesgos extraordinarios, entre ellos la inundación extraordinaria, los tornados y los vientos con rachas superiores a 120 km/h, siempre que el vehículo tuviera un seguro en vigor y la prima pagada el día del siniestro. Desde julio de 2016 incluso las pólizas que cubren solo la responsabilidad civil llevan el recargo correspondiente, así que tu seguro a terceros cuenta. Si tu póliza venció la semana pasada y no la renovaste, en cambio, no hay indemnización posible.
Dos detalles juegan a tu favor. El Consorcio no aplica franquicia a los vehículos, aunque tu póliza tenga una para los riesgos ordinarios, y puedes llevar el coche a tu taller habitual; si está razonablemente cerca, también asume el transporte. La indemnización compara el coste de la reparación con el valor venal, que es el valor de mercado del coche justo antes del siniestro: si reparar cuesta menos, paga la reparación, y si cuesta más, en general paga el valor venal descontando el de los restos. En la DANA de 2024 el Consorcio detalló sus criterios: para coches con solo responsabilidad civil, la tabla Ganvam más un 20 % y sin accesorios; para los que tenían daños propios, lo que dijera el contrato; y un mínimo de 750 euros por turismo en marcha y con ITV en vigor.
No es una carta blanca, claro. Si el siniestro no se califica como extraordinario, el asunto vuelve a tu aseguradora y a lo que ponga tu póliza, y según el RACE lo habitual entonces es cobrar el valor venal salvo que el contrato disponga otra cosa. Para reclamar al Consorcio, el camino es corto:
- Llama al 900 222 665, de lunes a viernes de 9:00 a 18:00 (también atienden en inglés y francés), o abre la solicitud en consorseguros.es; tu aseguradora, agente o corredor puede tramitarla por ti.
- Ten a mano la entidad y el número de póliza, tus datos y tu NIF, el IBAN donde quieres cobrar, la marca, el modelo y la matrícula del coche, y el nombre y teléfono del taller si ya está allí.
- Apunta el número de registro que te dan al terminar. Llega también por correo electrónico o SMS y es la referencia para cualquier consulta posterior.
- Espera la llamada del perito y prepara los presupuestos y facturas de reparación, la copia de la póliza y del recibo de la prima, y un documento bancario donde conste el IBAN.
La Ley de Contrato de Seguro fija siete días desde el siniestro, y el Consorcio recomienda ajustarse a ese plazo, aunque acepta solicitudes posteriores. No lo dejes: cuanto menos tiempo pasa entre el daño y la solicitud, antes se tramita, y el pago se hace siempre por transferencia al beneficiario. Para dimensionarlo: el 20 de noviembre de 2024, tres semanas después de la DANA de Valencia, el Consorcio llevaba 197.931 solicitudes, el 60 % de ellas por vehículos, según recogió Coche Global.
Lo que puedes dejar hecho hoy
Una tarde tranquila de principios de octubre es mejor momento para esto que una con aviso rojo. Mira en tu póliza la fecha de vencimiento y comprueba que el último recibo está pagado, porque es la condición de partida para cobrar. Guarda en el móvil el número de póliza y el teléfono 900 222 665, comprueba que tu móvil recibe ES-Alert y mete el martillo de emergencia en la guantera. Decide también, antes de necesitarlo, dónde no vas a dejar el coche cuando haya aviso: la DGT recomienda no estacionar cerca de ríos, ramblas, torrentes secos ni zonas bajas de laderas, y con la misma lógica conviene evitar los sótanos de los aparcamientos subterráneos. Un coche se repone con papeles y paciencia; una decisión tomada con veinte centímetros de agua delante, no.